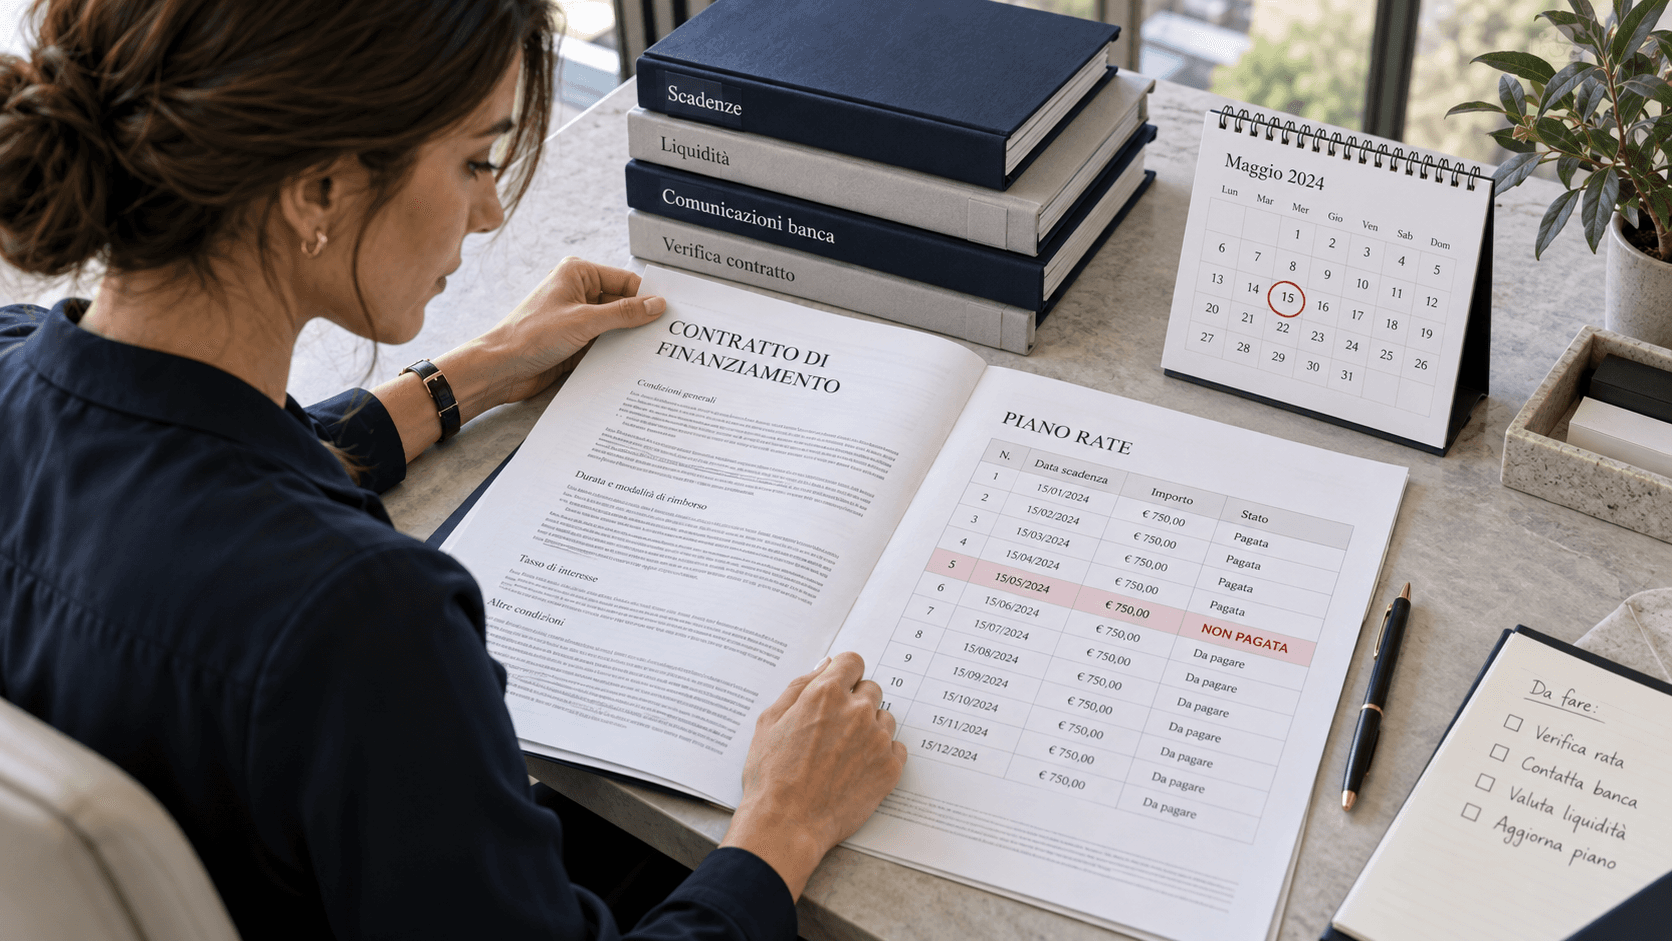
Prima rata MCC non pagata: cosa fare subito
Saltare la prima rata di un finanziamento garantito dal Fondo di Garanzia per le PMI può generare subito molta preoccupazione.
Molti imprenditori pensano immediatamente al peggio:
mi segnaleranno subito?
si attiva subito la garanzia MCC?
la banca può chiedermi subito tutto il debito?
Nella maggior parte dei casi, la prima rata non pagata non equivale ancora a una crisi definitiva del rapporto.
Ma è comunque un segnale che non va sottovalutato.
La differenza tra un problema temporaneo e una situazione che si aggrava spesso dipende proprio da ciò che l’impresa fa nei primi giorni.
Per questo il punto non è andare in panico, ma muoversi bene e subito.
La prima rata non pagata non significa automaticamente disastro
Un primo insoluto non va confuso automaticamente con una situazione già compromessa.
Può capitare che l’impresa attraversi una difficoltà momentanea di liquidità, un ritardo negli incassi o una fase di tensione temporanea.
In questi casi, la prima rata non pagata è un problema serio, ma non sempre rappresenta ancora un inadempimento irreversibile.
Il punto fondamentale è capire subito se si tratta di:
un episodio isolato;
una difficoltà che può rientrare in breve tempo;
il primo segnale di una crisi più ampia.
Questa distinzione è fondamentale, perché cambia completamente il modo in cui bisogna affrontare il problema.
La prima cosa da fare: recuperare il contratto
Quando salta una rata, il primo documento da riprendere in mano è il contratto di finanziamento.
Non bisogna ragionare “a memoria” o sulla base di supposizioni.
Bisogna verificare in concreto:
importo della rata non pagata;
data di scadenza;
eventuali interessi o penali previste;
clausole relative al ritardo o all’inadempimento;
modalità di comunicazione della banca;
eventuali garanzie personali o altri impegni collegati.
Molte imprese conoscono il finanziamento solo in modo generico, ma quando iniziano i ritardi ogni dettaglio contrattuale può diventare importante.
Verificare subito se ci sono state comunicazioni della banca
Dopo la prima rata insoluta è importante controllare immediatamente se la banca ha già inviato comunicazioni.
Bisogna quindi verificare:
e-mail;
PEC;
portale banking;
lettere ricevute;
messaggi del gestore o della filiale.
Ignorare o leggere in ritardo una comunicazione può peggiorare inutilmente la situazione.
Anche quando il contenuto sembra “solo informativo”, è fondamentale capire che tono sta assumendo il rapporto con il finanziatore.
Distinguere tra ritardo temporaneo e difficoltà strutturale
La domanda più importante non è soltanto:
“Quanto devo pagare?”
La vera domanda è:
“Perché non sono riuscito a pagare questa rata?”
La risposta cambia tutto.
Se il problema dipende da un ritardo breve negli incassi, la posizione può essere molto diversa rispetto a un caso in cui l’azienda non riesce più a sostenere regolarmente il debito.
Per questo bisogna verificare subito:
se la liquidità mancante arriverà a breve;
se il problema riguarda solo questa scadenza;
se ci sono altre rate o impegni in difficoltà;
se l’impresa sta già accumulando tensioni fiscali, contributive o verso fornitori.
Una prima rata non pagata può essere un episodio isolato, ma può anche essere il primo segnale di qualcosa di più grande.
Controllare quanta liquidità è realmente disponibile
Spesso l’imprenditore reagisce in modo istintivo.
O prova a promettere un pagamento che non riuscirà a fare, oppure si blocca completamente.
Invece bisogna fare una verifica concreta della cassa.
Occorre capire:
quanta liquidità è disponibile oggi;
quali incassi sono davvero attesi e quando;
quali pagamenti urgenti sono già in scadenza;
se esiste margine per regolarizzare la rata in tempi brevi;
se pagare la rata comprometterebbe altre esigenze essenziali dell’impresa.
Senza questa fotografia, qualsiasi scelta rischia di essere sbagliata.
Parlare con la banca prima che il rapporto peggiori
Uno degli errori più frequenti è sparire.
Molte imprese, quando saltano una rata, evitano il confronto con la banca sperando di “sistemare tutto da sole”.
Spesso però il silenzio viene percepito molto negativamente.
Se il problema è temporaneo, un confronto tempestivo può essere utile per spiegare la situazione e capire come gestire il ritardo.
Questo non significa improvvisare giustificazioni.
Significa presentarsi con un minimo di chiarezza:
spiegazione del problema;
tempi realistici;
situazione attuale della liquidità;
eventuale data entro cui l’impresa ritiene di poter rientrare.
La tempestività, in questi casi, può incidere molto sul rapporto.
Non confondere la garanzia MCC con una protezione automatica per l’impresa
Molti imprenditori commettono un errore pericoloso:
pensano che, essendo presente la garanzia MCC, la prima rata non pagata sia meno grave.
In realtà, la garanzia pubblica non cancella il debito dell’impresa.
Serve a sostenere l’accesso al credito e a coprire il rischio del finanziatore nei limiti previsti, ma il rapporto di rimborso tra banca e impresa resta pienamente rilevante.
Per questo la presenza della garanzia non deve far abbassare l’attenzione.
Anzi, è proprio il contrario.
Evitare promesse di pagamento non sostenibili
Quando la banca contatta l’impresa, la tentazione è spesso quella di promettere una regolarizzazione molto rapida per prendere tempo.
Se però quella promessa non è sostenibile, il danno può aumentare.
Meglio essere prudenti e realistici.
Se l’azienda non può pagare entro tre giorni, non ha senso dichiararlo solo per tranquillizzare momentaneamente il finanziatore.
La gestione della credibilità è una parte importante del rapporto bancario.
Capire se è un problema solo bancario o aziendale
Un primo insoluto su un finanziamento può sembrare un problema circoscritto.
Ma bisogna fermarsi e chiedersi:
il DURC è regolare?
ci sono debiti fiscali in crescita?
i fornitori vengono pagati regolarmente?
ci sono altri finanziamenti in sofferenza?
il fatturato sta calando?
i margini si stanno riducendo?
Se la risposta evidenzia più criticità contemporaneamente, allora il punto non è soltanto sistemare una rata.
Il vero tema diventa la sostenibilità dell’intera struttura del debito.
Le 7 verifiche immediate da fare
Per affrontare bene la situazione, ecco le verifiche iniziali più importanti.
1. Controllare il contratto
Rivedere condizioni, scadenze, obblighi e conseguenze previste.
2. Verificare la data esatta della rata insoluta
Capire da quando decorre il ritardo.
3. Leggere tutte le comunicazioni della banca
PEC, e-mail, lettere, messaggi del gestore.
4. Fare una fotografia della liquidità
Verificare cassa disponibile e incassi attesi.
5. Capire l’origine del problema
Ritardo temporaneo o difficoltà più profonda?
6. Valutare il dialogo con la banca
Meglio intervenire con tempestività che sparire.
7. Analizzare il quadro generale dell’impresa
Capire se il problema riguarda solo questa rata o tutta la struttura finanziaria.
Quando la prima rata insoluta deve preoccupare di più
Ci sono situazioni in cui l’attenzione deve salire immediatamente.
Per esempio quando:
l’impresa non sa già come pagare la rata successiva;
esistono altri finanziamenti in tensione;
ci sono debiti fiscali o contributivi non gestiti;
la banca ha già assunto un tono formale o più rigido;
il calo di liquidità non è occasionale;
i ritardi nei pagamenti stanno coinvolgendo più creditori.
In questi casi non conviene limitarsi a “gestire l’emergenza” della singola rata.
Serve una lettura più ampia.
Cosa non fare
Alcuni errori possono peggiorare inutilmente la situazione.
Tra i principali:
ignorare la comunicazione della banca;
non controllare il contratto;
promettere pagamenti impossibili;
pensare che la garanzia MCC risolva il problema;
affrontare tutto come se fosse solo un incidente tecnico;
non verificare se esistono già altre tensioni aziendali.
In sintesi
La prima rata MCC non pagata non significa automaticamente che la situazione sia già compromessa.
Ma è un segnale che va preso sul serio.
I primi passi giusti sono:
verificare il contratto;
leggere subito le comunicazioni;
analizzare la liquidità;
capire se il problema è temporaneo o strutturale;
intervenire con lucidità e rapidità.
Spesso è proprio da qui che si decide se il problema resterà contenuto o se inizierà a peggiorare.
Tassorama: leggere subito il problema prima che si allarghi
Quando salta una prima rata, la cosa più importante è capire se si tratta di un episodio isolato o del primo segnale di una tensione finanziaria più seria.
Tassorama può aiutare l’impresa ad analizzare il contratto, la posizione con la banca, la situazione di liquidità e il quadro generale dei debiti per capire quali scelte siano più opportune.
Hai saltato una rata MCC o temi che il problema possa peggiorare? Richiedi un’analisi della situazione a Tassorama.